JOURNAL レジリエンス・ジャーナル
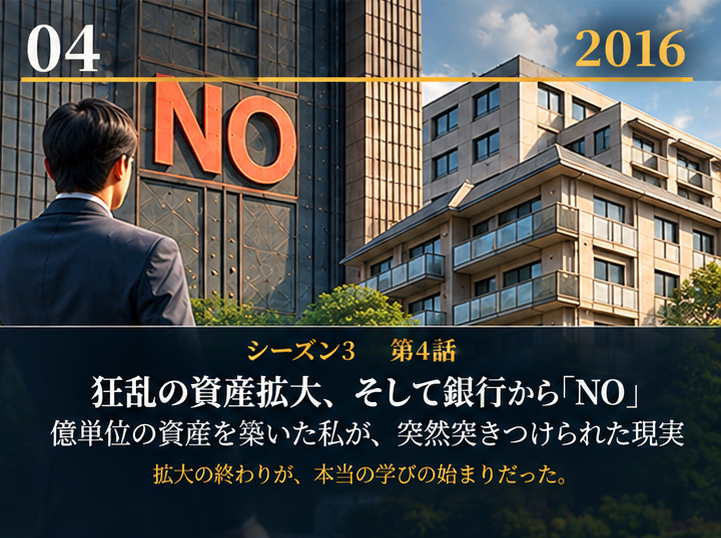
【4大修羅場④】狂乱の資産拡大、そして銀行から「NO」
億単位の資産を築いた私が、突然「もう貸せません」と言われた日
2016年。
わずか2~3年で、私は不動産資産を一気に拡大していた。
アベノミクスによる金融緩和。
銀行の積極的な融資。
そして、会社員として積み上げてきた「信用」。
物件を買う。
家賃収入が増える。
資産が増える。
また融資を受ける。
まるで、アクセルを踏めば踏むほど前に進むような感覚だった。
しかし、その勢いは突然止まった。
銀行から告げられたのは、たった一言。
「これ以上の融資はできません」
頭が真っ白になった。
物件が買えない。
それまでの私にとって、それは想定していなかった事態だった。
なぜなら私は、
「良い物件が見つかれば買う」
「融資が出れば買う」
という発想で不動産を増やしていたからである。
ところが、銀行からNOを突きつけられた瞬間、その前提そのものが崩れた。
「資産を増やしているはずなのに、なぜ?」
冷静になって会社の決算書を見直し、試算表を作成し、不動産投資家でもある顧問税理士に相談した。
そこにあったのは、私が想像していた「成長企業」の姿ではなかった。
債務超過。
資産を増やしているはずなのに、毎月利益も出ているのに、会社の財務は傷んでいる。
なぜなのか。
不動産は、物件価格だけで買えるわけではない。
仲介手数料、登記費用、融資関連費用、保険費用、税金など、購入時にはさまざまな諸経費が発生する。
極端な分かりやすい例として、
物件価格に諸経費を含んだオーバーローン(物件価格以上の借入)で賄う場合、帳簿上の負債が資産を上回ることになる。
そして、賃貸業の収益は毎月少しずつ入ってくるため、債務超過した分を取り戻すには一定の時間がかかる。
債務超過が解消するまでに、次の物件を購入する。
また同じように債務超過が膨らんでいく。
短期間に何物件、何十物件も買い進めれば、その影響は決算書に積み重なっていく。
つまり、
「資産規模が大きくなること」と「会社の財務が強くなること」は、同じではなかった。
私は、事業では当たり前のことを、身をもって知らされたのである。
銀行が見ていたのは、
「家賃収入がいくらあるか」
だけではない。
「借りたお金を返し続けられるのか」
「会社として財務的に健全なのか」
「この先も安心して融資できるのか」
という、経営そのものだった。
わずか2~3年で、簡単に億単位の数字が増えていく、相当大きな資産規模まで猛スピードで拡大していた。
その代償として、私は「信用」という、次の成長に不可欠な武器を失いかけていたのである。
最大の敵は、「物件が買えないこと」ではなかった
ここで、私は初めて自分自身に問いかけた。
「自分は、何のために物件を買っているのだろう?」
資産を増やすため。
家賃収入を増やすため。
将来の純資産を増やすため。
では、
物件を増やせば、本当に資産形成は進むのか?
答えは「NO」。
物件を増やしても、会社の財務が傷つけば、次の成長が止まる。
融資が止まれば、事業の拡大も止まる。
手元資金が減れば、空室や修繕などの想定外の事態にも対応できない。
つまり私は、
「資産を増やすこと」と「資産を形成すること」を混同していたのである。
ここで初めて、
資産形成とは、単純に資産を増やすゲームではない。
ということに気づき始めた。
資産。
負債。
キャッシュフロー。
純資産。
そして、金融機関からの信用。
これらを一つの「生きたポートフォリオ」として管理しなければならない。
「買えない」なら、会社を強くする
もちろん、ここで不動産投資を諦めたわけではない。
むしろ、ここからが本当の意味でのスタートだった。
私は戦略を変えた。
「次の物件をどう買うか」ではなく、
「どうすれば収益を伸ばしながら、会社の決算書を改善できるのか」
を考え始めたのである。
それは単に元の状態に戻すことではない。
どんな衝撃が来てもポキリと折れず、竹のようにしなやかに形を変えて生き残る力——のちに私が「レジリエンス」と呼ぶことになる本質的な強さを、無意識に追い求め始めていた。
売上を増やす。
経費を適正化する。
保有物件の収益力を高める。
必要に応じて物件を入れ替える。
そして、金融機関との関係を一から考え直す。
それまでの私は、
「この物件は儲かるか?」
とだけ考えていた。
これからは違う。
「この物件を買うことで、会社全体はどうなるのか?」
「次の融資にどう影響するのか?」
「5年後、10年後の財務はどうなるのか?」
そこまで考えなければならない。
これは、私にとって大きな転換点だった。
レバレッジは、最大の武器であり、最大のリスクだった
振り返れば、会社員として高い収入を得ていたことは、私にとって大きな武器だった。
金融機関から見れば、「信用」という巨大なレバレッジを持っていたからである。
不動産投資を始めて早々に資産管理法人を立ち上げ、事業性融資、いわゆるプロパーローンで融資も受けていたが、それでも金融機関によっては代表者である私の個人収入など属性も合わせて評価していた。
しかし、
レバレッジは、最大の武器であると同時に、最大のリスクにもなる。
そのことを、このとき初めて実感した。
勢いがある時ほど、冷静に見なければならない。
その物件の利益は、どこから生まれているのか。
業者はどこで利益を得ているのか。
融資はどのような構造になっているのか。
自己資金はいくら必要なのか。
購入後、決算書はどう変化するのか。
そして、
その物件を買った後も、次の成長に必要な「信用」を維持できるのか。
当時の私に決定的に欠けていたのは、「会社全体を見る経営者の目」だった。
「物件を見る投資家の目」から、「会社全体を見る経営者の目」へ。
その転換が、必要だったのである。
そして、この「NO」が次のステージを生んだ
銀行から融資を断られたことは、当時の私にとって明らかな挫折だった。
しかし、今振り返れば、この「NO」がなければ、私はその後も同じように物件を買い続けていたかもしれない。
そして、いつかもっと大きな壁にぶつかっていた可能性がある。
だからこそ、あの「NO」は、私にとって一つの転機だった。
「買えば資産が増える」
という単純な世界から、
「経営しなければ、資産は守れない」
という世界へ。
このとき私は、投資家から、少しずつ経営者へと視点を変え始めたのである。
そして次に私が取り組むことになったのが、
「傷ついた決算書を、どうやって立て直すか」
だった。
それは数ヶ月で終わる作業ではなく、数年、あるいはもっと長い年月をかけて、どんな逆境にも折れない「レジリエンス(回復力)」を備えた経営体質へと脱皮するプロセスだった。
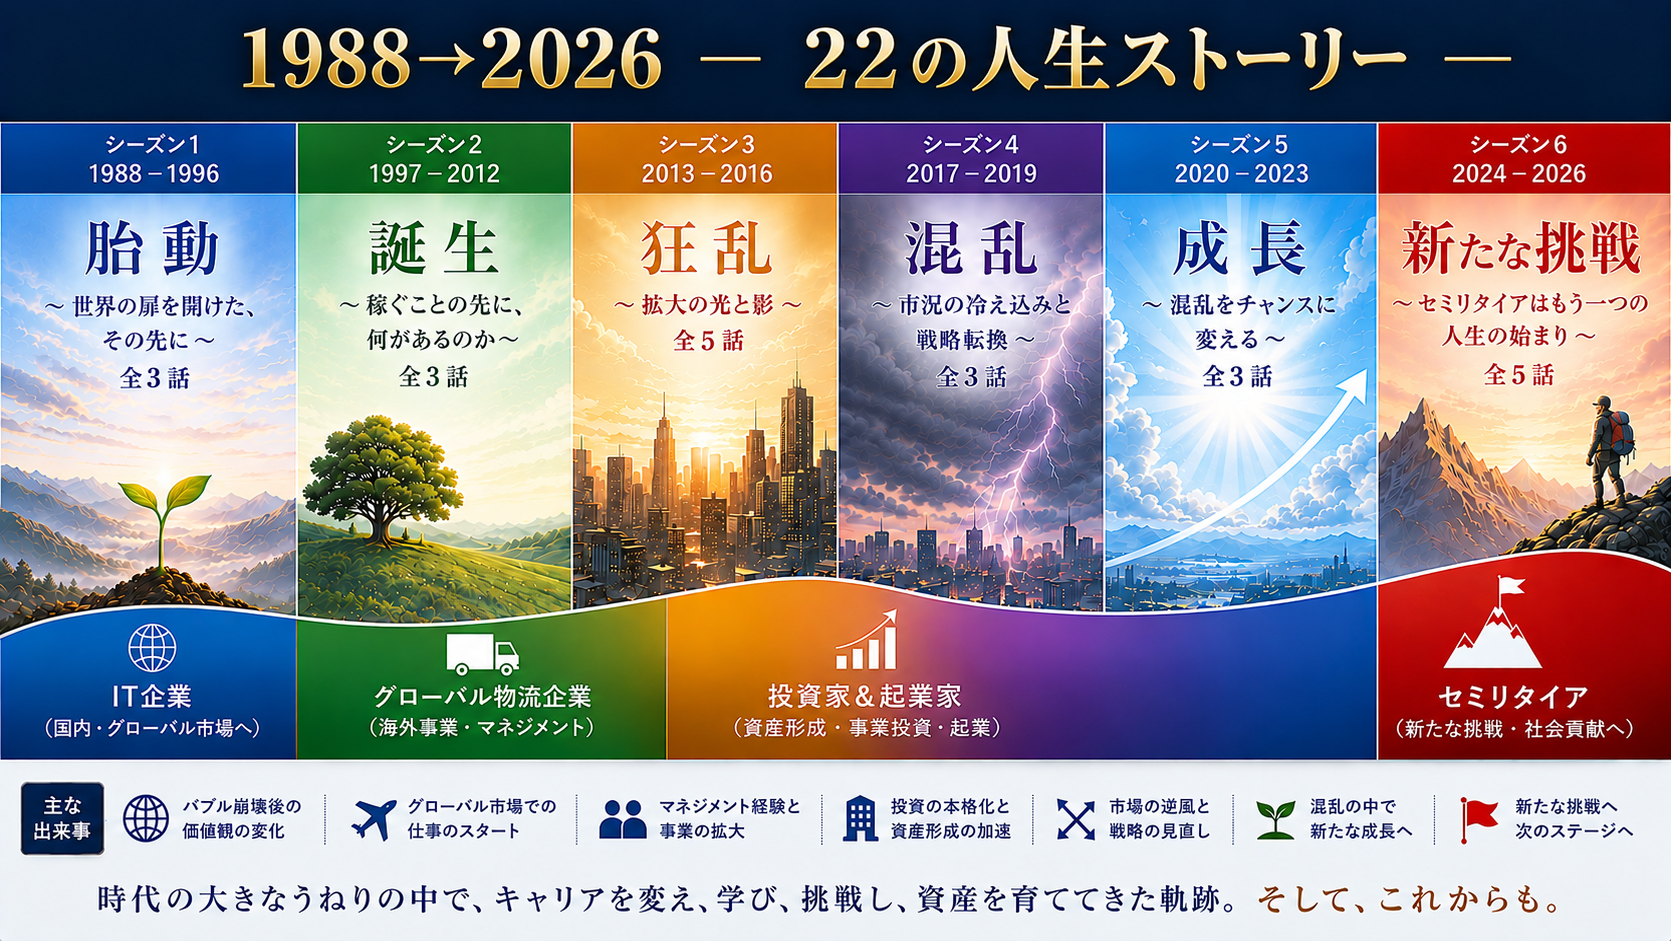
1988年に社会に出てから今日まで、私が歩んできた道のりには多くの節目があったが、これもまた、後に振り返れば「22の人生ストーリー」のうちの一つに過ぎなかったのだ。
ここから、拡大一辺倒だった私の不動産投資戦略は大きく変わっていく。
・キャッシュと売却益が見込める一部物件の売却
・保有物件を活用したAirbnb運営
・リフォーム融資を活用した築古戸建ての再生
・個人金融資産を活用した法人での有価証券購入
築古戸建て再生。
まずは出来るところから、こうした取り組みを一つずつ実行に移していった。
「物件を買う」だけではない、資産と事業の組み換えによる、新しい資産形成の形、と言うより新たな事業展開を図ることになる。
それまで以上に視野を広げて考えるようになり、本業でのグローバル市場を相手にした国境を越えた海外事業投資や多角的な金融資産の形成へ。
特定の市場に依存しない「GLOBAL ASSET」の思想が、この挫折の中から徐々に芽生え始めていた。
【今振り返って伝えたいこと】
資産形成で本当に重要なのは、
「どれだけ資産を持っているか」
だけではない。
「純資産がどれだけ積み上がっているのか」
「手元キャッシュはどれだけあるか」
そして
「どれだけ逆境が来ても、事業と資産を守りながら、次の一手を打てるか」
である。
これは、後に私が「レジリエンス」という言葉で表現するようになる、資産防衛の考え方にもつながっていく。
2016年。
私にとって「銀行からのNO」は、狂乱の資産拡大の終わりだった。
しかし同時に、
本当の資産形成を学び始めた瞬間でもあった。
「4大修羅場」 完
あとがき
これまで、読んでいただきありがとうございました。
「4大修羅場」は、1988年から2026年まで続く私の「22の人生ストーリー」のほんの一部、人生を22の節目で振り返るプロジェクトの一つの大きな転換点です
それぞれの修羅場の前には、そこに至るまでの物語があり、
その後には、そこから始まった新しい物語がありました。
グローバルビジネス、不動産、株式、海外資産、セミリタイア、そして新たな挑戦。
「22の人生ストーリー」を辿れば、4つの修羅場が「点」ではなく「線」になっていきます。
そして、その線の先にあるのが、「GLOBAL ASSET RESILIENCE(レジリエンス)」という資産形成の思想です。
資産形成や投資を始める人、既にやっているが迷いがある人、資産形成や投資を通じて、これからの人生を、より自由で豊かにしたい人、少しでもお役に立てたらいいなと思っています。
***レジリエンスとは、困難や逆境に直面しても、しなやかに適応し、回復していく力。資産形成に置き換えるなら、資産を「絶対に減らさない」ことでも、未来を正確に予測することでもありません。変動を前提とし、ダメージを受けても立ち直り、環境が変われば柔軟に適応できる資産構造をつくること。私は、それが「資産のレジリエンス」だと考えています。***
4大修羅場の先へ、「22の人生ストーリー」 ここからが、本編です。
次回「22の人生ストーリー」シーズン1-胎動 へ続く。