JOURNAL レジリエンス・ジャーナル
シーズン1~胎動~第1話 グローバルビジネスの最前線で見た「資産形成の温度差」なぜ私は「自分の資産形成」を考えるようになったのか
グローバル市場で働いて初めて、私は「自分の資産形成」を考え始めた。
1988年。
私が社会人としてのキャリアをスタートした頃、日本はバブル経済の真っただ中でした。
当時の私は、将来自分が「資産形成」や「資産防衛」を人生のテーマとして考えるようになるとは、想像もしていませんでした。
米系IT企業を経て、グローバル物流企業で働く中で、私は日本の地域担当からアジア太平洋地域を担当する立場まで経験することになります。世界各国のお客様と接し、異なる文化や価値観を持つ人々と議論する日々。その経験は、私の人生の大きな礎になりました。
そして、世界を見るほどに、あることに気づくようになりました。
それは、**「お金と資産に対する危機感が、国によって大きく違う」**ということでした。
目次
- 1 36年間、世界を飛び回って見えたもの
- 2 「お金に対する危機感」が違う――アジアの若いエリートたち
- 3 「日本で普通に暮らせる」というリスク
- 4 では、私はどうだったのか――高収入でも、人生と資産は別だった
- 5 「商品を選ぶ」のではなく、「人生から資産を設計する」
- 6 不動産×金融×グローバル――私がたどり着いた三位一体の考え方
- 7 資産形成と資産防衛の本質は「レジリエンス」にある
- エピローグ
- この時、私はまだ答えを持っていなかった
- 次回 シーズン1~胎動~第2話
1 36年間、世界を飛び回って見えたもの
アジア太平洋地域の仕事をしていた頃、現地のオフィスには、日本とは少し違う空気が流れていました。
仕事に対する熱気だけでなく、どこか切実な緊張感があったのです。
「成果を出せなければ、明日、ポジションを失うかもしれない」
「会社に依存していては、自分の将来は守れない」
彼らの姿を見て、私は誇らしさと同時に、奇妙なざわめきを覚えました。
自分の将来を守るために必死で選択肢を探す人たちがいる一方、私は同じ会社にいながら、日本の厳しい解雇規制という大きな防壁に守られているだけではないのか。そんな思いが頭をよぎったのです。
私が出会ったアジアの若いビジネスパーソンの中には、キャリアを築くことと、資産を築くことを同じくらい重要なテーマとして考えている人たちが少なくありませんでした。
自分の市場価値をどう高めるか。どの国で働き、どの通貨で収入を得るか。将来どこに住み、稼いだお金をどう運用するか。
彼らは、仕事と人生と資産を別々のものとして考えていませんでした。
特にシンガポールのような国際的なビジネス拠点では、若い世代が自分のキャリアと資産について真剣に考える姿を何度も目にしました。
もちろん、すべての人が積極的に投資をしていたわけではありません。しかし、若い時から「会社からもらう給料だけに、自分の人生を預けない」という意識は、日本で育った私にはとても新鮮でした。
そして、少しずつ考えるようになりました。
「では、日本で働く私たちはどうなのだろう?」
2 「お金に対する危機感」が違う――アジアの若いエリートたち
当時の日本にも、優秀なビジネスパーソンはたくさんいました。しかし、個人の資産形成となると、少し違う光景が見えてきます。
仕事では戦略的に考えている人が、個人のお金については「投資はよく分からないから預金でいい」「退職金と年金があるから大丈夫」と考えている。
もちろん、当時の日本では、それが必ずしも間違いだったわけではないのかもしれない。
比較的安定した雇用、預金金利が高かった時代の記憶、充実した社会保障制度。「会社で働き、貯金をし、退職金と年金で老後を暮らす」という人生設計が、ある程度成立していた時代でした。
だからこそ、私たちは気づきにくかったのかもしれません。
**「今の仕組みが、未来も続くとは限らない」**ということに。
一方、海外で出会った若い人たちは、キャリアも資産も自分で設計し、会社や国にすべてを預けず、自ら選択肢を増やそうとしていました。
その違いを目の当たりにして、私は初めて、「日本で普通に暮らせること自体が、ひょっとすると一つのリスクなのではないか」と次第に考えるようになっていったのです。
3 「日本で普通に暮らせる」というリスク
これは、日本が悪いという話ではありません。
日本は長い間、安全で、公共インフラが整い、安心して暮らせる国でした。「明日も今日と同じ生活が続く」という安心感は、大きな価値です。
しかし、その安心感は、ときに私たちの危機感を鈍らせます。
世界では、インフレや通貨価値の変動は決して珍しいことではありませんでした。
仕事でブラジルを訪れた際、現地社員が、給料は上がっても、それ以上に物価高が進んでいると、切実に語っていたことを今でも覚えています。
ロシア向けのビジネスをはじめて獲得した頃には、ルーブルの通貨切り下げによってインフレ率が70%に達したこともありました。
ニュースで知る経済の変化が、そこで暮らす人々の日常に直結している。世界で働くことで、私はそれを身近に感じるようになりました。
現金は、金額が減らなくても購買力が減ることがあります。そして、一つの国、一つの通貨、一つの会社、一つの収入源に依存することにもリスクがあります。
順調にキャリアの階段を上る一方で、世界各国で見るインフレや通貨の暴落が、もし日本で安心して暮らしている自分に降りかかってきた時、自分はいったい何を持っていると言えるだろうか――そんな問いが頭をよぎりました
「資産を守る」とは、単にお金を減らさないことではない。人生を支える購買力と選択肢を守ることなのではないか。
この問いが、私の中に生まれ始めました。
4 では、私はどうだったのか――高収入でも、人生と資産は別だった
ここで、一つ告白しなければなりません。
海外の若いビジネスパーソンたちを見て、資産形成への意識の違いに気づいていた私自身が、最初から資産形成を戦略的に実践していたわけではありません。
仕事は順調で、グローバルビジネスの世界でキャリアを積み、生活に困らない収入も得ていました。しかし、キャリアと資産形成は、私の中では別々のものでした。
仕事では「5年後、10年後にどうなりたいか」を考える。それなのに、自分の資産については「今、いくら持っているか」くらいしか考えていなかったのです。
夜遅く、ホテルの部屋でノートを開き、来期のプロジェクトや海外拠点との折衝戦略を練り上げる。仕事の手応えがあり、口座の数字も増えている。それでも、ふと「もし明日、会社組織がなくなったら、あるいは自分の体が動かなくなったら、手元には何が残るのだろう」という不安を感じることがありました。
会社の経営計画も、事業戦略も、キャリア戦略も考える。それなのに、自分自身の人生を支える資産の経営戦略については、ほとんど考えていなかった。
今振り返ると、不思議なことです。
そして、疑問が生まれました。
「もし、自分の人生そのものを一つの会社だとしたら、その会社の資産戦略を私は本当に考えているだろうか?」
この疑問が、後の私の資産形成思想につながっていくことになります。
5 「商品を選ぶ」のではなく、「人生から資産を設計する」
資産形成を考え始めると、多くの人は「株を買おうか」「不動産を買おうか」「投資信託がいいだろうか」と考えます。
当時の私もそうでした。
金融情報の本をめくり、何を買うべきか悩んだ時期がありました。
しかし、今は違います。
本当に最初に考えるべきなのは、「何を買うか」ではなく、**「どんな人生を送りたいか、どんな生活をしたいか、資産形成の向こうに何を期待しているのか」**なのではないか。
何歳まで働くのか。どこで暮らし、家族とどんな時間を過ごしたいのか。仕事を辞めた後に何をしたいのか。そして、次の世代に何を残したいのか。
こうした人生の問いによって、必要な資産は変わります。必要な資産が変われば、資産形成の方法も変わります。
だから私は、資産形成は商品選びから始めるのではなく、人生とキャリアの設計から始めるべきだと考えるようになりました。
この考え方は、その後の不動産投資、金融資産への投資、法人経営、海外投資へとつながっていきます。
ただし、この時点では、まだ自分なりの答えは完成していませんでした。
6 不動産×金融×グローバル――私がたどり着いた三位一体の考え方
その後、私は株式や債券などの金融資産を学び、不動産投資に取り組み、法人経営を通じて事業投資や海外投資にも関わっていくことになります。
振り返れば、私の資産形成は、**「不動産×金融×グローバル」**という三つの領域を行き来しながら形づくられてきました。
不動産には、金融資産とは異なる特徴があります。金融資産には、流動性や分散という強みがあります。海外資産には、日本とは異なる経済や通貨へのアクセスがあります。そして、事業や人的資本には、資産そのものを生み出す力があります。
どれか一つが万能なのではありません。
大切なのは、それぞれの資産が人生の中でどんな役割を果たすのかを考えることです。
「不動産を持つ」「株を持つ」「債券を持つ」という個別の選択だけではなく、自分の人生を支える資産全体を、一つのポートフォリオとして考える。
さらに、出来るなら国内だけで完結させず、世界で働き、外貨で稼ぎ、海外の市場や複数の通貨を意識する。そうしたグローバルな視点も、資産形成には重要だと感じるようになりました。
7 資産形成と資産防衛の本質は「レジリエンス」にある
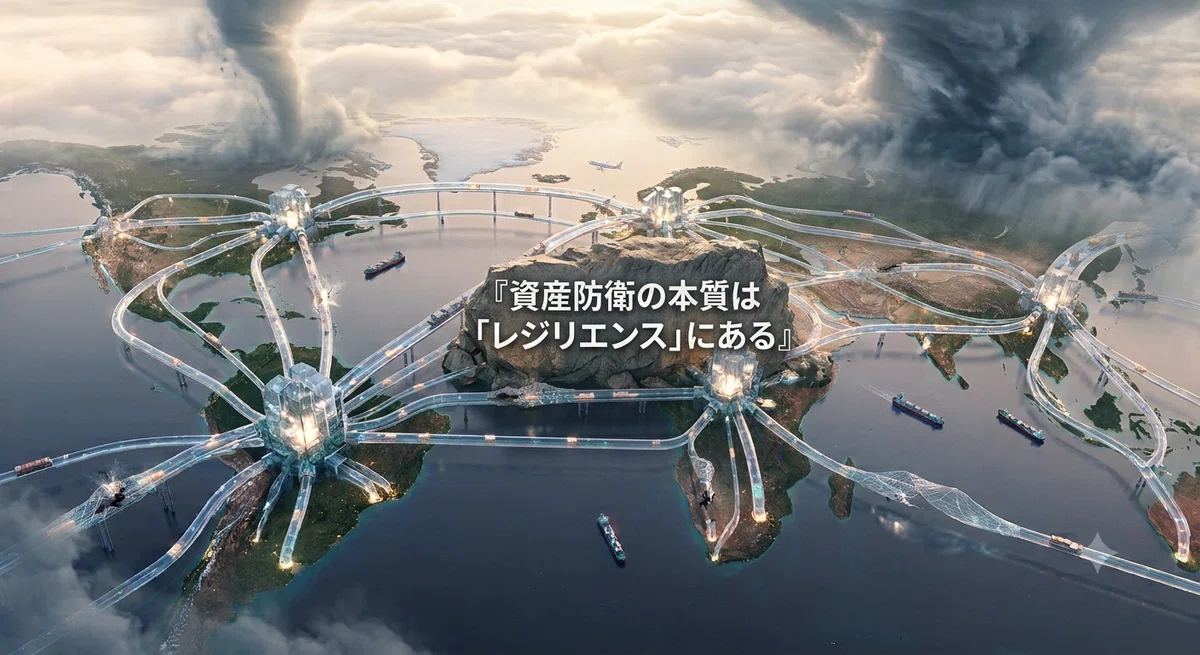
ここで、「レジリエンス」という重要な考え方につながります。
レジリエンスとは、困難や逆境に直面しても、しなやかに適応し、回復していく力。資産形成に置き換えるなら、変動を前提とし、ダメージを受けても立ち直り、環境の変化に柔軟に適応できる資産構造をつくることです。強風を受けても、しなやかにたわんで折れにくい竹は、その象徴といえるでしょう。
変化の時代を生き抜く「レジリエントな資産形成と資産防衛」|GLOBAL ASSET RESILIENCE
資産形成で本当に大切なのは、「絶対に損をしないこと」ではありません。未来を完全に予測することはできず、経済危機も、市場の暴落も、為替の変動も起こります。人生にも、予想外の出来事が訪れます。
だからこそ必要なのは、何が起きても傷つかない資産ではなく、傷ついても、再び立ち上がることができる資産構造なのだと思います。
一つの資産が下落しても、ほかの資産が支える。一つの国の経済が低迷しても、別の国に選択肢がある。収入が減っても生活を維持でき、市場が暴落しても投資を続けられる。そして何より、自分自身が環境の変化に合わせて戦略を変えられる。
これこそが、私の考える資産のレジリエンスです。
その後、私はバブル崩壊、リセッション、金融危機、そして不動産投資の拡大とリスクを経験することになります。そのたびに、この考え方の意味を身をもって学んでいきます。
エピローグ
この時、私はまだ答えを持っていなかった
グローバル市場で働くことで、私は初めて日本を外から見ることができました。そして、日本で当たり前だと思っていたことが、世界では必ずしも当たり前ではないと知りました。
キャリアも、収入も、通貨も、資産も。そして、人生そのものも。
「与えられるもの」ではなく、「自分で設計するもの」なのかもしれない。
そんな感覚が、少しずつ私の中に芽生えていきました。
この時の私は、まだ資産形成の「正解」を知りません。不動産投資も、法人経営も、海外投資も、これからです。だからこそ、その後の人生で何度も迷い、失敗し、考え直すことになります。
そして、ある出来事をきっかけに、私は初めて、「人生には、終わりから逆算して考える時間が必要なのではないか」と思うようになります。
それは、私の人生と資産形成を大きく変える、もう一つの原点でした。
次回 シーズン1~胎動~第2話 1990年――35年前の元旦から始まった「人生の逆算」 同期が教えてくれた「デザイン」の力